


Union ease - Mobile Banking
3,4315.59K Arvustused
Rakenduse andmed
- Versioon
- 8.2.6
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Union Bank of India
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
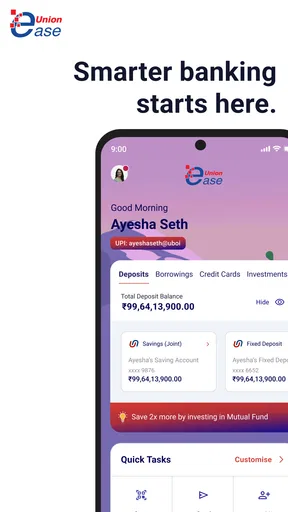
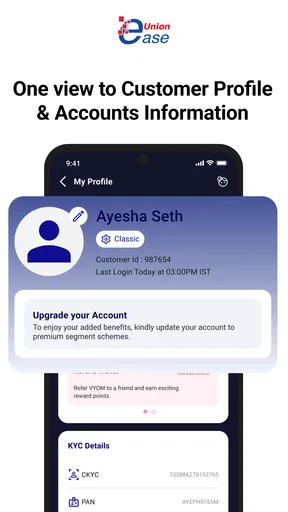
Kui otsin pangarakendust, ei huvita mind kõige rohkem esimese avamise efekt, vaid see, kas rakendus jääb ka pärast esimest nädalat päriselt kasulikuks. Union ease – Mobile Banking on Union Bank of India finantsrakendus, mis koondab igapäevase panganduse telefoni. Minu hinnangul on selle suurim väärtus mugavuses: kui sinu pangasuhe on juba selle pangaga olemas, võib telefonist saada peamine koht saldo kontrollimiseks ja tavapäraste toimingute tegemiseks.
Rakendus on tasuta ning mõeldud üldiseks pangakasutuseks, mitte niššidele nagu investeerimine või kulude jälgimine. Selle PEGI 3 vanusemärgis kirjeldab eelkõige tavapärast, laiale kasutajaskonnale mõeldud rakendust. Union Bank of India arendatud äpp on jõudnud üle 50 miljoni installini, mis näitab, et tegemist ei ole väikese kõrvalprojektiga. Samal ajal on keskmine hinne 3,4, seega ei tasu populaarsust segi ajada veatu kasutuskogemusega.
Kasulik esimesel nädalal, kui vajad pangale kiiret ligipääsu
Esimesel nädalal on sellise rakenduse väärtus üsna selge. Kui olen harjunud pangakontoris käima või arvutis internetipanka avama, saan mobiilse lahenduse abil panganduse oma igapäevasesse rütmi tuua. Hommikul saab kontrollida, kas oodatud laekumine on kohal; poes või arvet tasudes saab enne tehingut vaadata kontojääki; pärast makset on lihtsam veenduda, et summa liikus õigelt kontolt.
Ma ei vaataks Union ease’i kui iseseisvat rahahaldustööriista, vaid kui Union Bank of India klientidele mõeldud mobiilset juurdepääsu pangateenustele. See vahe on oluline. Kui ootad rakenduselt põhjalikku eelarvestamist, kulude automaatset liigitamist või mitme panga kontode koondamist, võib esimene mulje jääda tagasihoidlikuks. Kui vajad peamiselt oma pangaga suhtlemiseks mugavat kanalit, on lähtekoht palju tugevam.
Minu jaoks on esimese kasutusnädala kõige praktilisem töövoog lihtne: avan rakenduse enne suuremat makset, kontrollin vaba raha, teen vajaliku toimingu ja vaatan hiljem tehingu üle. Selline neljaastmeline harjumus vähendab olukordi, kus makse läheb vale konto või vale summaga. Pangarakenduse puhul on see tähtsam kui värvilised graafikud, sest igapäevane usaldus tekib just väikeste kontrollitavate sammude kaudu.
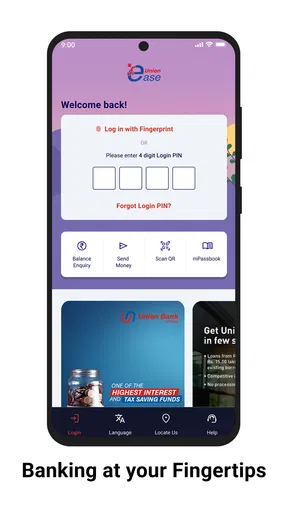
Uuele kasutajale soovitan esimesel päeval mitte proovida kõike korraga. Kõigepealt tasub selgeks teha sisselogimine, konto põhivaade, tehingute leidmine ja väljumine. Seejärel võiks teha ühe väikese, endale tuttava toimingu ning kontrollida, kuidas rakendus selle kinnitamist ja tulemust kuvab. Nii saab aru, kas navigeerimine tundub loogiline, enne kui rakendust kasutatakse kiirel hetkel või suurema summaga.
Üks realistlik igapäevane olukord
Kujutan ette kasutajat, kelle palk või muu regulaarne laekumine jõuab Union Bank of India kontole, kuid kelle igapäevased kulud tekivad eri kohtades. Ta saab tööle sõites vaadata, kas raha on kontole saabunud, lõunapausi ajal kontrollida enne ülekannet jääki ja õhtul veenduda, et vajalik makse kajastus. Sellises olukorras ei pea rakendus olema põnev. Piisab sellest, kui see aitab vähendada ebakindlust ja säästab pangakontori või arvuti otsimise vaeva.
Tasub enne valimist lugeda

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske
Teine kasulik võte on kasutada rakendust teadliku kontrollpunktina, mitte avada seda iga väikese ostu järel. Näiteks võib enne päeva suuremaid väljaminekuid saldo üle vaadata ning pärast olulist makset tehingu kinnitada. Nii ei muutu panganduse kontrollimine närviliseks kordustegevuseks. See on väike, kuid oluline erinevus rakenduse tegeliku väärtuse ja pelga installimise vahel.
Millisele kasutajale sobib mobiilne pangakanal kõige paremini?
Union ease sobib kõige paremini inimesele, kes kasutab Union Bank of India teenuseid ja soovib oma pangatoiminguid teha peamiselt telefonis. Samuti võib see olla mõistlik valik kasutajale, kes liigub palju, ei taha sõltuda kontori lahtiolekust või vajab aeg-ajalt kiiret ülevaadet oma rahast. Rakenduse tasuta hind eemaldab tavapärase proovimise takistuse, kuigi pangateenuste võimalikud tingimused sõltuvad endiselt pangast ja konkreetsest toimingust.
See ei ole minu esimene soovitus inimesele, kes soovib ühte rakendusse ühendada eri pankade kontod või ehitada detailset kuueelarvet. Sellisel juhul võib eraldi rahahaldusrakendus või mõne teise panga põhjalikum finantsvaade olla sobivam. Samuti ei pruugi mobiilne kanal olla parim valik kasutajale, kelle telefon on vana, kellel on ebamugav digitaalselt kinnitada või kes eelistab keerukates küsimustes alati pangatöötajaga rääkida.
Loetavus ja navigeerimine
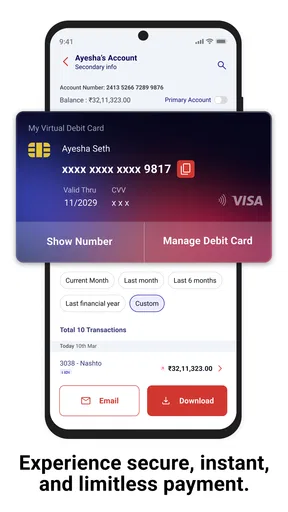
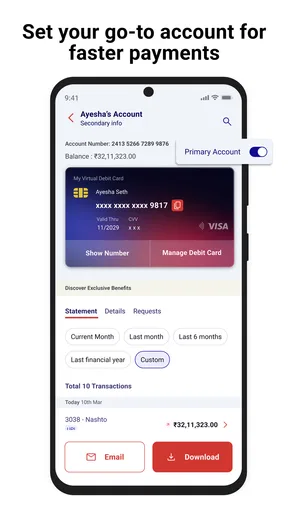
Pangarakenduse selgust hindan selle järgi, kas suudan kiiresti eristada konto ülevaadet, tehingu tegemist ja juba tehtud maksete kontrolli. Union ease’i puhul soovitan alguses menüüdes rahulikult ringi vaadata ning endale meelde jätta tee nende vaadete juurde, mida kõige sagedamini vajad. See on eriti kasulik inimesele, kes kasutab telefoni panganduseks harva: tuttav töövoog vähendab eksimise võimalust siis, kui järjekorras või liikvel olles on kiire.
Kui nägemine või lugemismugavus kõigub, tasub rakendust proovida telefoni enda ekraaniseadistustega ning kontrollida, kas olulised tekstid jäävad piisavalt loetavaks. Ma ei eeldaks, et pangarakenduse iga vaade käitub suurendamisel täpselt samamoodi. Enne olulise makse tegemist on mõistlik proovida, kas kontoinfo ja kinnitussammud on sinu seadmes mugavalt jälgitavad.
Puutejuhtimine ja erinevad meeled
Telefonis makse tegemine eeldab täpseid puudutusi ja tähelepanu ekraanil olevale infole. Kui käte liikuvus on piiratud või väikeste nuppude vajutamine ebamugav, tasub proovida rakendust rahulikus olukorras ning kasutada telefoni enda juhtimisvõimalusi, kui need sinu jaoks sobivad. Kõige tähtsam on mitte teha esimest katset suure summa või ajasurvega: harjutamine aitab aru saada, kas toiminguid saab teha kindlalt ja ilma korduvate valede puudutusteta.
Kuulmise või nägemisega seotud vajaduste puhul sõltub mugavus ka sellest, kui arusaadavalt rakendus annab märku, et toiming on lõpetatud. Pärast olulist makset kontrolliksin tulemust rakenduses endas, mitte ei toetuks ainult helile, vibratsioonile või lühikesele teatele. See on lihtne töövõte, mis aitab eri olukordades kinnituse päriselt üle vaadata ega nõua oletamist.
Ligipääs liikvel olles ja kehvema ühendusega
Mobiilipanga väärtus tuleb eriti esile siis, kui olen kodust eemal ja pean enne makset kontojääki kontrollima. Samas ei tasu jätta olulist toimingut viimasele hetkele, näiteks hetkeni, mil olen juba leti ees või pean kiiresti teele asuma. Kui ühendus või sisselogimine ei toimi ootuspäraselt, võib kiirest tööriistast saada takistus; seetõttu teen tähtsad toimingud võimalusel enne, kui olukord muutub ajakriitiliseks.
Reisiks või telefoni vahetuseks valmistudes kontrolliksin ligipääsu aegsasti, mitte alles sihtkohas. Samuti tasub meeles pidada, et telefoni kaotus või tühjenenud aku võib katkestada mugava mobiilse kanali. Kui pangateenus on vajalik, on mõistlik teada, milline muu pangaga suhtlemise viis sulle sobib, selle asemel et eeldada, et telefon on alati kasutatav.
Mis jääb alles pärast esimest vaimustust?
Esimese nädala järel muutub küsimus praktilisemaks: kas Union ease annab mulle põhjuse seda regulaarselt avada? Pangarakenduse puhul ei ole vastus tavaliselt seotud uudsusega. Püsiv väärtus tuleb sellest, et sama toiming, mida varem lükkasin edasi või tegin ebamugavamal viisil, muutub telefonis kiiresti kättesaadavaks.
Minu kogemuse järgi peab selline äpp end tõestama kolmes olukorras. Esiteks peab konto ülevaade olema piisavalt selge, et ma ei peaks saldo mõistmiseks mitut ekraani läbi töötama. Teiseks peab tehingu tegemine olema rahulikult jälgitav: enne kinnitamist peab olema arusaadav, mida ma teen, ja pärast peab tulemus olema leitav. Kolmandaks peab rakendus olema piisavalt harjumuspärane, et ma ei otsiks iga paari nädala tagant uuesti õiget menüüd.
Union ease’i pikaajaline väärtus sõltub seega vähem sellest, mitu korda ma selle avan ja rohkem sellest, kas see toetab korduvaid pangaharjumusi. Kui kasutan sama kontot igapäevasteks makseteks, regulaarsete laekumiste jälgimiseks ja vajalike ülekannete tegemiseks, võib rakendus jääda telefoni püsivalt. Kui avan seda ainult korra paari kuu jooksul, ei pruugi mobiilirakenduse eelis olla piisavalt suur, et õigustada eraldi harjumust.
Hea pikaajaline tööviis on siduda rakendus konkreetsete hetkede külge. Näiteks kontrollin raha pärast regulaarset laekumist, vaatan enne suuremat nädalavahetuse väljaminekut konto üle ja kontrollin pärast olulist ülekannet tehinguajalugu. Selline rutiin aitab vältida olukorda, kus rakendus on küll installitud, kuid selle olemasolu meenub alles siis, kui tekib probleem.
Hooldus ei tähenda ainult uuendamist
Praegune versioon on 8.2.6, kuid minu jaoks ei lõpe hooldus numbri vaatamisega. Pangarakenduse puhul peab kasutaja ise hoidma korras ka oma telefoni, sisselogimisharjumusi ja ligipääsu. Ekraanilukku ei tohiks käsitleda tüütusena, sest mobiilipangas on turvaline seadme kasutamine sama tähtis kui rakenduse enda toimimine.
Samuti tasub pärast telefoni vahetamist või rakenduse pikemat kasutamata jätmist varuda aega, et ligipääs rahulikult üle kontrollida. Kiirel hetkel avastatud sisselogimis- või kinnitamisprobleem on palju ebamugavam kui sama asja ennetav proovimine kodus. Ma soovitaksin teha selle kontrolli enne reisi, enne suuremat ostu ja enne perioodi, mil pangale ligipääs on eriti oluline.
Hoolduskoormus tekib ka sellest, et kasutaja peab oma tehinguid ise mõtestama. Rakendus võib näidata panganduse infot, kuid see ei asenda otsustamist: kas makse oli õige, kas saldo sobib lähinädalateks ja kas korduv kulu on endiselt vajalik. Kui inimene ootab, et äpp juhiks kogu rahakasutust automaatselt, võib pettumus tekkida isegi siis, kui põhiline pangakanal töötab korralikult.
Üks minu soovitus on teha rakenduse tehinguajaloost igakuine kontroll, mitte ainult probleemide korral. Vaadata üle, kas kõik suuremad maksed on tuttavad, aitab avastada ununenud tellimusi ja korduvaid väljaminekuid. See ei muuda Union ease’i eelarverakenduseks, kuid kasutaja saab olemasolevat pangainfot palju targemalt kasutada.
Kust võib tekkida kasutusväsimus?
Madalam keskmine hinne, 3,4, paneb mind rakenduse suhtes ettevaatlikuks. See ei tõesta iseenesest üht kindlat puudust, kuid annab põhjust arvestada, et kõigi kasutajate kogemus ei ole ühesugune. Pangarakenduses on isegi väike hõõrdumine oluline: aeglane vaade, ebaselge kinnitusetapp või raskesti leitav tehing võib muuta lihtsa ülesande ebaproportsionaalselt tüütuks.
Kasutusväsimus tekib ka siis, kui rakendus nõuab iga kord liiga palju tähelepanu. Kui ma pean saldo vaatamiseks läbima liigseid samme või pärast makset pikalt mõtlema, kas toiming õnnestus, hakkan võimalusel kasutama muud kanalit. Just siin otsustatakse, kas rakendus jääb igapäevaseks tööriistaks või muutub varuvariandiks.
Teine väsimuse allikas on ootuste ja tegeliku eesmärgi lahknevus. Nimi ja kirjeldus võivad jätta mulje, et tegemist on ühe rakendusega kõigi pangandusvajaduste jaoks, kuid kasutaja isiklikud vajadused võivad olla palju laiemad kui mobiilne ligipääs pangakontole. Kui soovin investeerimisanalüüsi, mitme panga koondvaadet või põhjalikku finantsplaneerimist, hakkan paratamatult otsima lisatööriistu.
Ka harva kasutav klient võib kogeda väsimust. Kui rakendus avatakse ainult siis, kui midagi on kiirelt vaja teha, ei ole menüüde ja kinnituste loogika veel mällu kinnistunud. Selle vastu aitab üks rahulik tutvumiskord, kus vaatan läbi põhivaate ja tehingute leidmise, ilma et mul oleks samal ajal kiire. See on praktilisem kui eeldada, et kõik meenub kriisihetkel.
Võrdlus tavapäraste alternatiividega
Võrreldes pangakontori või telefonikõnega annab Union ease mulle suurema ajalise paindlikkuse. Ma ei pea ootama sobivat hetke, et oma konto kohta põhiinfot saada. Samas jääb kontor või klienditugi paremaks siis, kui küsimus puudutab keerukat olukorda, vaidlust, dokumente või otsust, mida ma ei soovi üksinda teha.
Võrreldes arvutipõhise internetipangaga on telefon alati käepärasem, kuid suurel ekraanil võib pikem tehingute läbivaatamine või mitme detaili võrdlemine olla mugavam. Seetõttu ei näe ma mobiilirakendust tingimata arvutipanga täieliku asendajana. Minu jaoks on mõistlikum jagada rollid: telefon kiireks kontrolliks ja tavaliseks toiminguks, suurem ekraan pikemaks ülevaateks.
Võrreldes sõltumatu eelarverakendusega on Union ease tõenäoliselt loomulikum koht pangakonto enda vaatamiseks, kuid mitte tingimata parim koht kogu rahalise elu analüüsimiseks. Pangarakendus tunneb minu pangasuhet; eraldi rahahaldustööriist võib aidata näha mustreid eri kontodel ja kulukategooriates. Kui privaatsus, andmete ühendamine või käsitsi sisestamine on minu jaoks tähtis, tuleb alternatiivi valikul eriti hoolikalt mõelda.
Kes peaks valima teise lahenduse?
Ma jätaksin Union ease’i kõrvale juhul, kui mul ei ole Union Bank of Indiaga aktiivset pangasuhet või kui soovin rakendust, mis toimiks mitme panga keskse juhtpaneelina. Samuti valiksin teise lahenduse, kui minu peamine eesmärk on investeeringute jälgimine, keerukas eelarve või pere ühiste rahavoogude detailne planeerimine. Sellisel juhul ei lahenda pangakanal kogu vajadust isegi siis, kui põhifunktsioonid on olemas.
Teine põhjus loobumiseks on isiklik kasutusmugavus. Kui telefonis pangatoimingute tegemine tekitab rohkem ebakindlust kui kasu või kui eelistan turvalisuse tõttu kontorit ja arvutit, ei pea ma end mobiilipanga kasutajaks sundima. Tasuta rakendus ei ole automaatselt hea valik, kui see ei sobitu minu seadme, harjumuste või riskitaluvusega.
Samas ei tohiks üksik ebamugav hetk kohe kogu rakendust välistada. Enne otsustamist tasub eristada, kas probleem tuleneb rakenduse navigeerimisest, telefoni seadistusest, ühendusest või sellest, et ootan äpilt funktsiooni, mille jaoks see ei ole loodud. Kui põhikasutus muutub pärast harjumist selgemaks, võib Union ease siiski oma koha leida.
Ligipääsu piirid ja minu hinnang kasutusmugavusele
Erinevate võimetega kasutajate jaoks ei tähenda ligipääsetavus ainult suuri tekste või lihtsaid menüüsid. Pangatoiming peab olema arusaadav ka siis, kui kasutaja on väsinud, tähelepanu hajub või telefoni kasutatakse ühe käega. Seetõttu hindaksin Union ease’i enda vajaduste järgi, proovides nii konto vaatamist kui ka tehingu kontrollimist. Kui kinnitussammud jäävad segaseks või oluline info nõuab ebamugavat kerimist, ei tasu seda pisiasjaks pidada.
Samuti ei sobi telefonipank kõigile samal viisil. Inimene, kes jagab telefoni pereliikmega, kasutab väikest ekraani või vajab toimingute tegemiseks rohkem aega, võib eelistada arvutit või pangakontori abi. Minu jaoks on hea lahendus see, mis lubab valida kanali olukorra järgi, mitte ei sunni kõiki rahaasju telefoni kaudu ajama.
Minu pikaajaline hinnang
Union ease – Mobile Banking teenib oma koha telefonis siis, kui olen Union Bank of India klient ja tahan teha korduvaid pangatoiminguid ilma arvuti või kontorita. Selle tugevus ei ole minu silmis põnevus, vaid võimalus muuta saldo, laekumiste ja maksete kontroll tavaliseks igapäevaseks tegevuseks. Üle 50 miljoni installi näitab laia kasutust, kuid 3,4 keskmine hinne tuletab meelde, et populaarsus ei garanteeri kõigile sujuvat kogemust.
Minu soovitus on alustada väikese prooviga: õppida põhivaade selgeks, teha üks tuttav toiming, kontrollida tulemust ja vaadata kuu jooksul, kas rakendus vähendab päriselt pangandusega seotud vaeva. Kui see muutub loomulikuks tööriistaks, on tasuta mobiilipangal selge püsiväärtus. Kui avastan, et vajan põhjalikku eelarvet, mitme panga koondamist või rohkem tuge keerukates olukordades, on targem kasutada Union ease’i kõrval teist lahendust või valida üldse teine põhitööriist.
Minu lõplik otsus: Union ease on praktiline pangakanal, mitte täielik finantsjuhtimise süsteem. See sobib inimesele, kes hindab kiiret juurdepääsu oma Union Bank of India kontole ja on valmis ise oma tehinguid ning turvalisi kasutusharjumusi jälgima. Pärast uudsuse kadumist jääb rakendus alles ainult siis, kui ta säästab päriselt aega ja vähendab ebakindlust. Õigele kasutajale võib ta seda teha; kõigile teistele ei ole lihtsalt olemasolu telefonis piisav põhjus.
Plussid
- Konto saldo ja tehingud on kiiresti telefonist kontrollitavad.
- Ülekannete tegemine on mugav ka liikvel olles.
- Rakendus aitab pangatoiminguid vähendada kontorikülastusteta korraldada.
- Turvafunktsioonid toetavad mobiilipanga turvalist kasutamist.
- Olulised pangateavitused jõuavad kasutajani otse rakenduse kaudu.
Miinused
- Kõik pangateenused ei pruugi mobiilirakenduses saadaval olla.
- Rakenduse kasutamiseks on vaja toimivat internetiühendust.
- Sisselogimine võib mõnes olukorras olla aeglasem või ebamugav.
- Vanemates seadmetes võib rakendus töötada vähem sujuvalt.
- Mobiilipanga kasutamine eeldab usaldusväärset ja kaitstud seadet.
Korduma kippuvad küsimused: Union ease - Mobile Banking
Mis on Union ease – Mobile Banking ja milliseid teenuseid see pakub?
Union ease – Mobile Banking on mobiilipanganduse rakendus, mille abil saab oma pangatehinguid mugavalt telefonist hallata. Rakenduses võib olla võimalik vaadata kontojääki ja tehinguajalugu, teha ülekandeid, hallata makseid ning kasutada muid panga pakutavaid teenuseid. Täpsed võimalused sõltuvad pangast, kasutaja kontost ja rakenduse versioonist.
Kas Union ease – Mobile Banking on turvaline kasutada?
Mobiilipanga kasutamisel sõltub turvalisus nii rakenduse kaitsemeetmetest kui ka kasutaja enda käitumisest. Enne sisselogimist veendu, et laadid rakenduse alla ametlikust rakendustepoest ning kontrolli arendaja nime. Kasuta tugevat seadmelukku, ära jaga PIN-koode ega kinnituskoodi ning väldi pangatoiminguid ebaturvalistes avalikes Wi-Fi-võrkudes.
Mida on vaja Union ease – Mobile Banking kasutamiseks?
Rakenduse kasutamiseks on tavaliselt vaja ühilduvat Androidi või iOS-i seadet, internetiühendust ja kehtivat pangakontot või kasutajatunnust. Esmakordsel seadistamisel võidakse nõuda isikusamasuse kontrollimist, sisselogimisandmeid või aktiveerimiskoodi. Kuna nõuded võivad pangati erineda, tasub enne paigaldamist kontrollida rakenduse ametlikku kirjeldust ja oma panga juhiseid.
Kas rakenduses saab teha ülekandeid ja makseid?
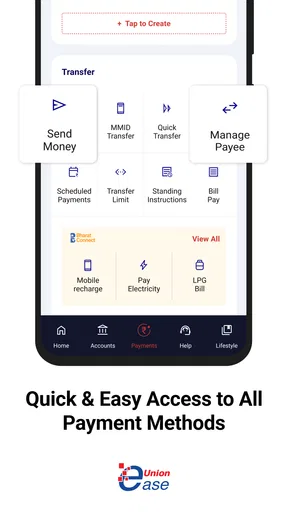
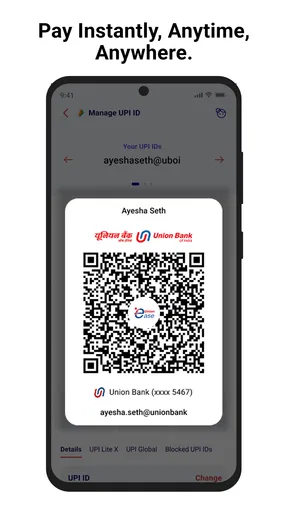
Paljud mobiilipanga rakendused võimaldavad teha kontodevahelisi ülekandeid, maksta arveid ja hallata maksekorraldusi, kuid konkreetsed funktsioonid võivad sõltuda Union ease’i pakkuvast pangast ning sinu konto õigustest. Mõne tehingu puhul võib olla vajalik täiendav kinnitamine, näiteks ühekordse koodi, turvaseadme või biomeetrilise autentimise abil.
Mida teha, kui Union ease – Mobile Banking ei tööta või sisselogimine ebaõnnestub?
Kui rakendus ei avane, töötab aeglaselt või sisselogimine nurjub, kontrolli esmalt internetiühendust ja veendu, et kasutad rakenduse uusimat versiooni. Seejärel proovi rakendus sulgeda ja uuesti avada või seade taaskäivitada. Ära sisesta korduvalt valesid koode. Kui probleem jätkub, pöördu panga ametliku klienditoe poole ning kasuta ainult nende veebisaidil avaldatud kontaktandmeid.


